Welcome to MSM Consulting

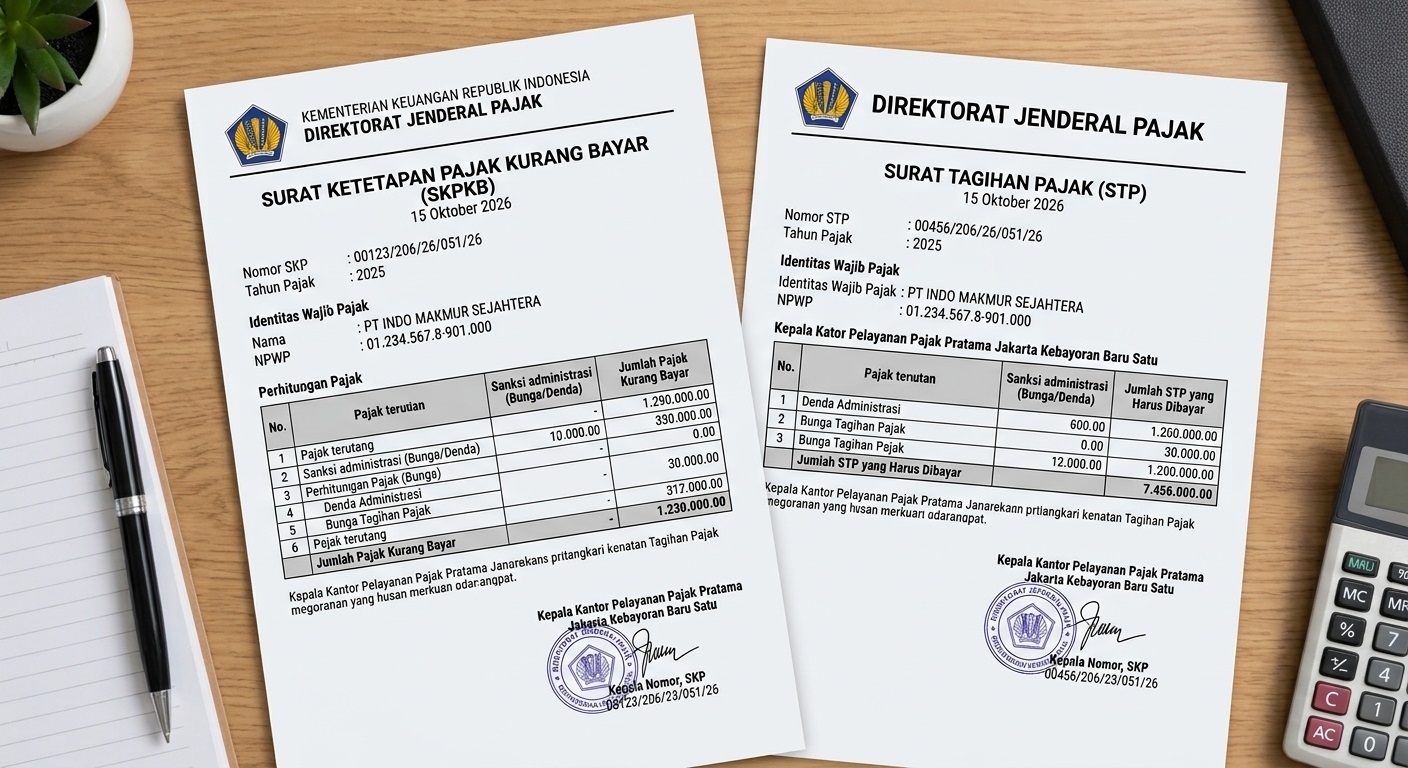
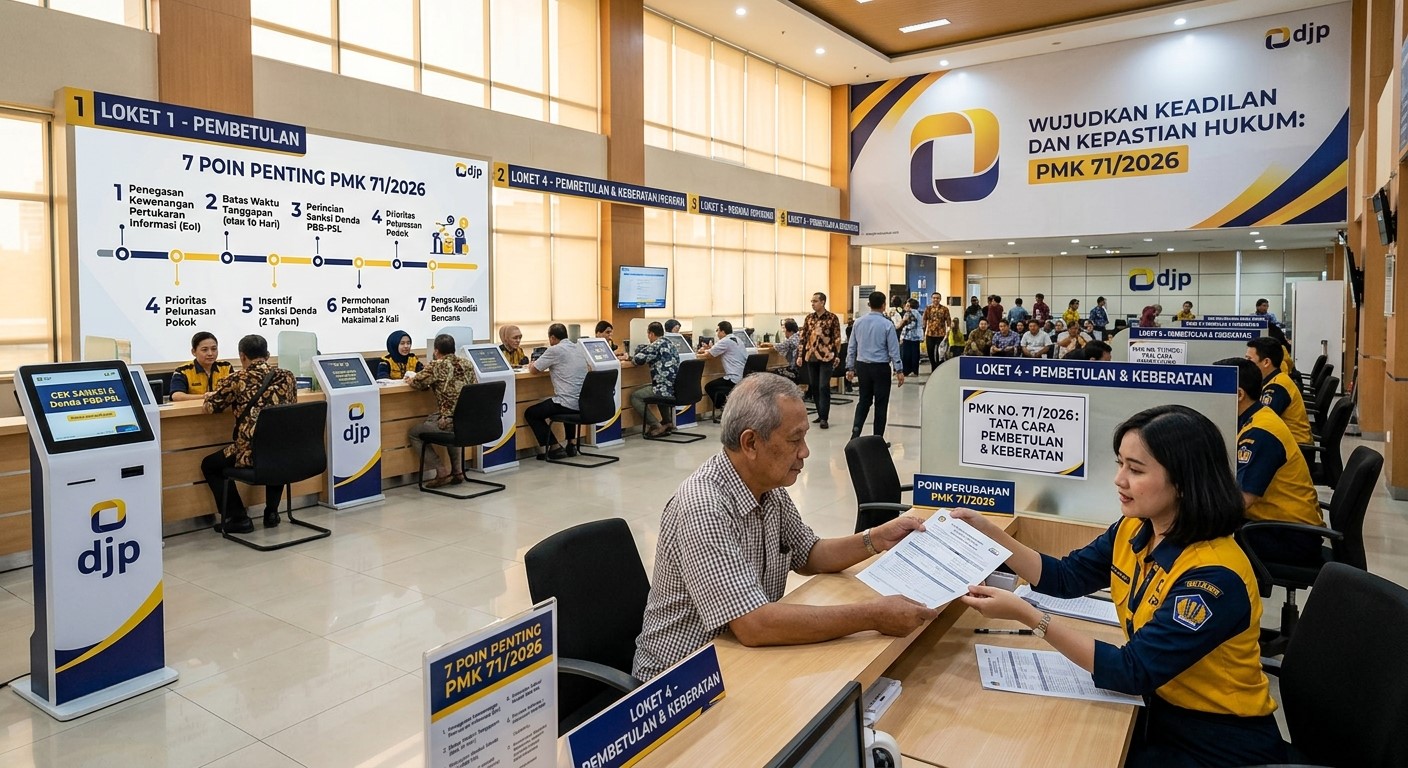
Wajib Pajak yang menerima Surat Tagihan Pajak (STP) atau Surat Ketetapan Pajak (SKP) beserta sanksi denda diharapkan tenang dan jangan terburu-buru panik. Direktorat Jenderal Pajak (DJP) menyediakan mekanisme pengajuan pengurangan atau penghapusan sanksi administrasi yang kini dituangkan dalam aturan baru.
Regulasi anyar itu dirilis melalui Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 tentang Perubahan Atas PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan Di Bidang Perpajakan baru berlaku pada 2 Oktober 2026.
Apa Latar Belakang Perubahan Aturan?
Alasan menteri keuangan menerbitkan PMK 71 Tahun 2026 adalah untuk mewujudkan rasa keadilan dan kepastian hukum, memberikan kemudahan bagi wajib pajak, serta meningkatkan efektivitas dan efisiensi dalam pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan, perlu dilakukan perubahan terhadap ketentuan mengenai tata cara pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
Hadirnya PMK 71 Tahun 2026 juga menegaskan kewenangan DJP untuk melakukan pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan (PBB) atas Surat Ketetapan Pajak (SKP), Surat Ketetapan Pajak Pajak Bumi dan Bangunan (SKP PBB), Surat Tagihan Pajak (STP), atau Surat Tagihan Pajak Pajak Bumi dan Bangunan (STP PBB).
Penegasan kewenangan DJP ini dilakukan dalam rangka mendorong perekonomian nasional.
Apa itu SKP dan STP?
SKP adalah surat ketetapan yang meliputi Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar.
STP merupakan surat yang digunakan untuk melakukan tagihan pajak dan/atau sanksi administrasi berupa bunga maupun denda kepada Wajib Pajak. Sesuai dengan Pasal 14 Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), sebagaimana telah beberapa kali diubah terakhir dengan UU HPP, Direktur Jenderal Pajak dapat menerbitkan Surat Tagihan Pajak apabila:
Apa yang Berubah Pengurangan/Penghapusan Sanksi Pajak dalam PMK 71 Tahun 2026?
PMK 71 Tahun 2026 mempertegas jenis sanksi administratif dan sanksi denda PBB yang dapat dikurangi atau dihapuskan. Penegasan tersebut tertuang dalam Pasal 21A yang merupakan ketentuan tambahan yang disisipkan di antara Pasal 21 dan Pasal 22 PMK Nomor 118 Tahun 2024.
Apa Syarat Baru Permohonan Pengurangan/Penghapusan Sanksi Pajak?
Permohonan pengurangan atau penghapusan sanksi administratif, termasuk administratif PBB hanya dapat diajukan dalam hal memenuhi persyaratan atas SKP atau SKP PBB diatur dalam Pasal 23 PMK 71 Tahun 2026. Berikut ini syaratnya:
Perubahan Ketentuan Penghitungan Pajak
PMK 71 Tahun 2026 mengubah mekanisme penghitungan pembayaran pajak terkait permohonan pengurangan atau penghapusan sanksi administratif, termasuk pengurangan denda administratif PBB.
Pembayaran PBB yang semula dihitung secara proporsional kini dialokasikan penuh untuk melunasi pokok pajak terlebih dahulu. Sanksi atau denda administratif baru dihitung dari sisa pembayaran setelah pokoknya lunas.
Ketentuan lama mengatur bahwa setiap penyetoran PBB secara otomatis dibagi secara proporsional ke dalam dua komponen, yaitu pelunasan pokok pajak dan pembayaran sanksi atau denda administratif.
Pedoman Pengajuan Pengurangan/Penghapusan Sanksi
Pedoman permohonan pengurangan atau pembatalan SKP yang tidak benar termasuk permohonan pengurangan atau pembatalan SPT Pajak Terutang dan SKP PBB yang tidak benar, adalah sebagai berikut:
Permohonan pengurangan atau pembatalan SKP, SPT Pajak Terutang, atau SKP PBB diajukan oleh Wajib Pajak paling banyak 2 dua kali.
Dalam hal Wajib Pajak mengajukan permohonan pengurangan atau pembatalan SKP, SPT Pajak Terutang, atau SKP PBB yang tidak benar yang kedua, permohonan tersebut harus diajukan dalam jangka waktu paling lama tiga bulan sejak tanggal surat keputusan Direktur Jenderal Pajak atas permohonan yang pertama dikirim. Kondisi ini dikecualikan bagi Wajib Pajak yang dapat menunjukkan bahwa jangka waktu tersebut tidak dapat dipenuhi karena keadaan di luar kekuasaan Wajib Pajak.
Penerbitan PMK Nomor 71 Tahun 2026 membawa angin segar sekaligus menuntut ketelitian lebih dari Wajib Pajak. Meskipun aturan ini memberikan kepastian hukum dan skema pelunasan pokok yang lebih meringankan, Wajib Pajak tetap dihadapkan pada sejumlah tantangan teknis dan administratif.
Hindari risiko penolakan permohonan akibat salah langkah administrasi. Pendampingan bersama konsultan pajak bisa menjadi opsi yang dilakukan. MSM Consulting siap membantu Anda mengaudit ketetapan pajak, menyusun alasan permohonan yang kuat, dan memastikan seluruh syarat PMK 71 Tahun 2026 terpenuhi dengan tepat.