Welcome to MSM Consulting

Direktorat Jenderal Pajak (DJP) Kementerian Keuangan tercatat telah menerbitkan sebanyak 304.994 Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) hingga 31 Agustus 2026.
Masifnya pengiriman “surat cinta” dari DJP melalui Kantor Pelayanan Pajak (KPP) ini dipicu oleh makin solidnya integrasi data pihak ketiga yang memperkuat implementasi Peraturan Menteri Keuangan (PMK) Tahun 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak.
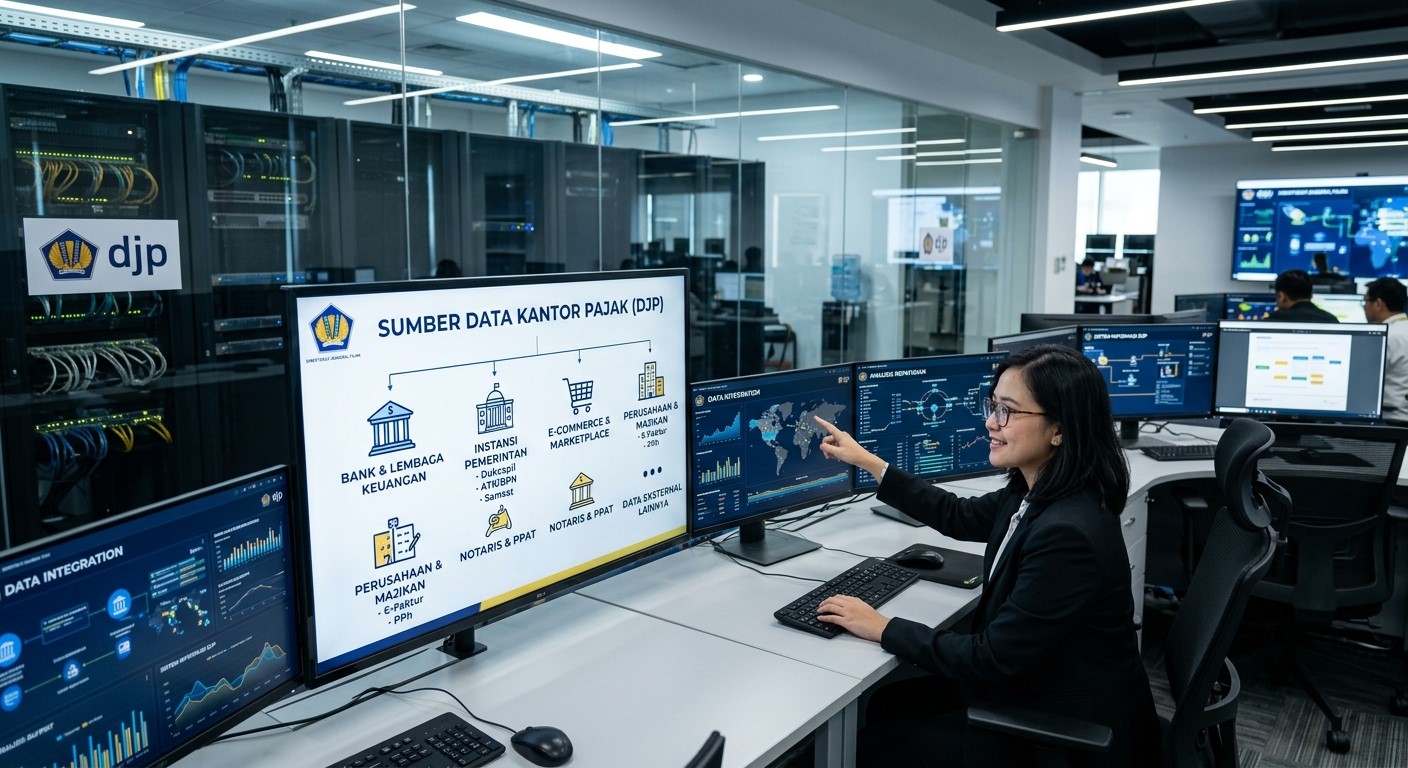
Dari mana saja kantor pajak punya data kita dari pihak ketiga itu? Simak ulasan MSM Consulting mengenai sumber data DJP beserta tantangan pengawasan yang perlu diwaspadai Wajib Pajak.
Payung Hukum
Tingginya angka penerbitan SP2DK pada beberapa tahun ke belakang tidak lepas dari berjalannya integrasi data dari berbagai Instansi Pemerintah, Lembaga, Asosiasi, dan Pihak Lain (ILAP).
Payung hukum penyampaian pertukaran data untuk kepentingan perpajakan dari ILAP telah dipayungi oleh Pasal 35A Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 16 Tahun 2009 (UU KUP). UU ini menegaskan bahwa Direktorat Jenderal Pajak (DJP) berwenang meminta data dari instansi untuk kepentingan perpajakan.
Pada Pasal 35A ayat (1) UU KUP, data dan/atau informasi yang diberikan ILAP berupa gambaran kegiatan atau usaha; peredaran usaha; serta penghasilan dan/atau kekayaan Wajib Pajak orang pribadi atau badan, termasuk informasi mengenai nasabah debitur, data transaksi keuangan, kartu kredit, serta laporan keuangan dan/atau laporan kegiatan usaha yang disampaikan kepada ILAP.
Secara lebih rinci, Pasal 2 Peraturan Pemerintah Nomor 31 Tahun 2012 tentang Pemberian dan Penghimpunan Data dan Informasi yang Berkaitan dengan Perpajakan (PP 31/2012) memperjelas jenis data dan informasi yang wajib disampaikan oleh ILAP untuk kepentingan perpajakan meliputi:
Payung hukumnya kini diatur dalam Pemerintah melalui Peraturan Menteri Keuangan Nomor 8 Tahun 2026 tentang Perubahan atas Peraturan Menteri Keuangan Nomor 228/PMK.03/2017 tentang Rincian Jenis dan Data Informasi Serta Tata Cara Penyampaian Data dan Informasi yang Berkaitan dengan Perpajakan.
Dalam PMK Nomor 8 Tahun 2026, ILAP diwajibkan menyampaikan data perpajakan kepada DJP. Berdasarkan lampiran aturan itu, sebanyak 107 ILAP wajib mengirimkan data dan/atau informasi ke DJP.
Data yang dihimpun tidak hanya berupa angka, tetapi juga mencakup dokumen, catatan, serta informasi tertulis yang menggambarkan penghasilan, kegiatan usaha, dan kekayaan Wajib Pajak. Perluasan cakupan data ini memperkuat peran DJP dalam melakukan pengawasan pajak secara lebih komprehensif dan akurat.
PMK Nomor 8 Tahun 2026 menegaskan bahwa penyampaian informasi dilakukan secara berkala sesuai jadwal yang telah ditetapkan. Setiap data wajib dilengkapi dengan penjelasan yang relevan agar dapat dimanfaatkan secara optimal oleh DJP. Pembaruan data juga dimungkinkan untuk menjaga akurasi dalam sistem Coretax.
Bahkan, dalam Pasal 5B PMK 8 Tahun 2026, DJP dapat meminta data perpajakan tambahan apabila informasi yang diterima belum mencukupi untuk kepentingan pengawasan.
Dari Mana Kantor Pajak Punya Data Anda?
Berikut adalah beberapa Kelompok ILAP yang tertera pada lampiran regulasi tersebut PMK 8 Tahun 2026:
Tantangan bagi Wajib Pajak
Berdasarkan sinyal peningkatan integrasi data ILAP dan penerbitan SP2DK yang kian masif, berikut adalah beberapa tantangan utama yang dihadapi Wajib Pajak:
1. Transparansi dan Konsistensi Data
Sistem Coretax memadukan data dari ratusan ILAP, seperti perbankan, transaksi properti, kendaraan, hingga platform elektronik. Ketidakcocokan antara data laporan Surat Pemberitahuan (SPT) Tahunan dengan data pihak ketiga akan langsung memicu pengiriman SP2DK secara otomatis.
2. Beban Administrasi Pencatatan & Pelaporan
Wajib Pajak dituntut untuk mencatat setiap transaksi, aset, utang, dan perolehan penghasilan secara tertib. Hal ini membutuhkan kerapian dokumentasi, seperti Bukti Potong, Faktur Pajak, atau kuitansi agar siap saat klarifikasi dibutuhkan.
3. Risiko Asimetri Informasi & Kesalahan Sistem
Data pihak ketiga yang dikirimkan ke DJP terkadang memiliki perbedaan pencatatan, potensi data ganda, atau ketidaksesuaian periode. Wajib Pajak harus proaktif membuktikan kebenaran data faktualnya jika data ILAP yang masuk kurang akurat.
4. Batasan Waktu Respons SP2DK
Ketika menerima SP2DK melalui KPP, Wajib Pajak memiliki tenggat waktu terbatas untuk memberikan sanggahan atau penjelasan tertulis beserta bukti pendukung yang memadai.
5. Risiko Koreksi Pajak & Sanksi Administrasi
Apabila tanggapan atau penjelasan atas data ILAP dianggap tidak sesuai oleh Account Representative (AR), hal tersebut dapat berlanjut ke tahap pemeriksaan pajak yang berpotensi menimbulkan sanksi denda atau bunga administrasi dan sengketa berkelanjutan.
Oleh sebab itu, pastikan hak dan kewajiban pajak Anda ditunaikan sesuai dengan ketentuan yang berlaku. Konsultasikan pendampingan penagihan perpajakan Anda bersama MSM Consulting.