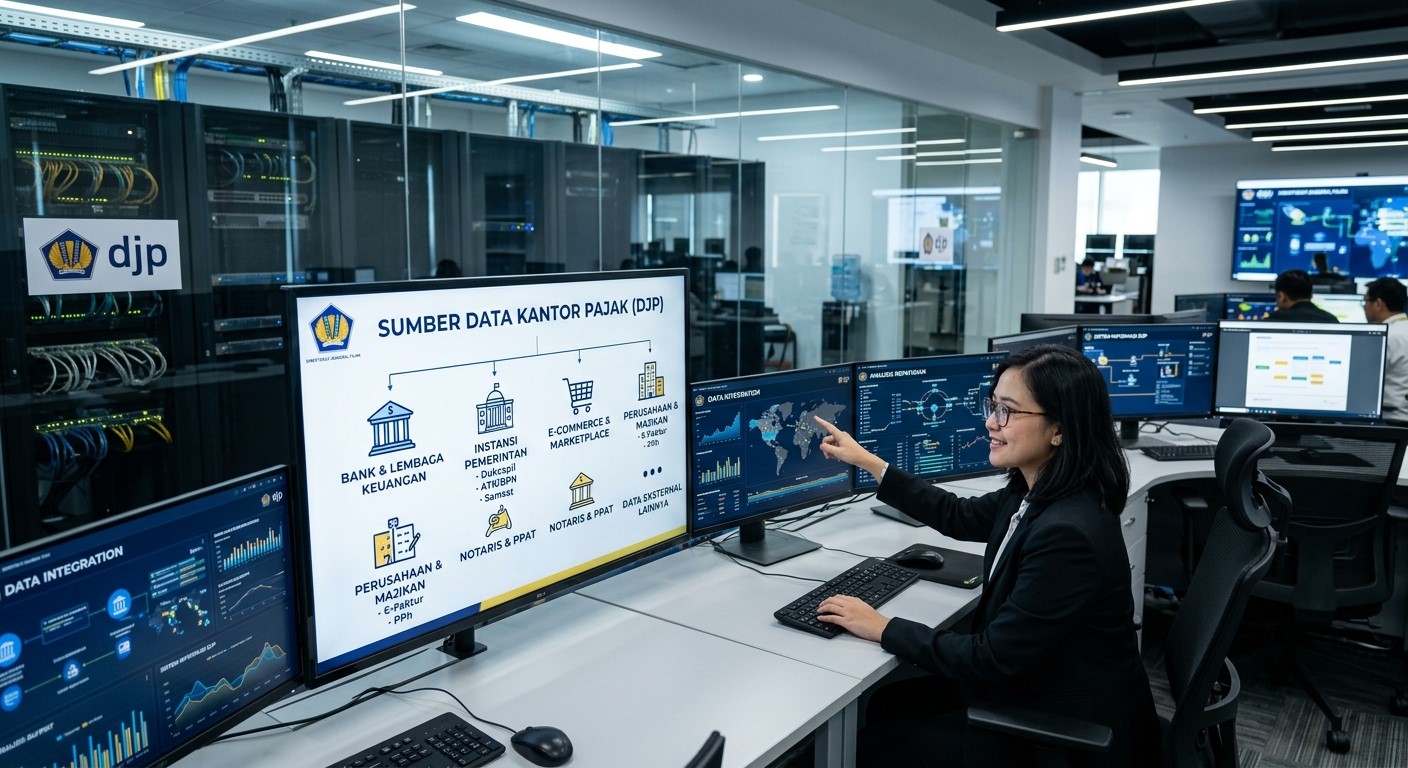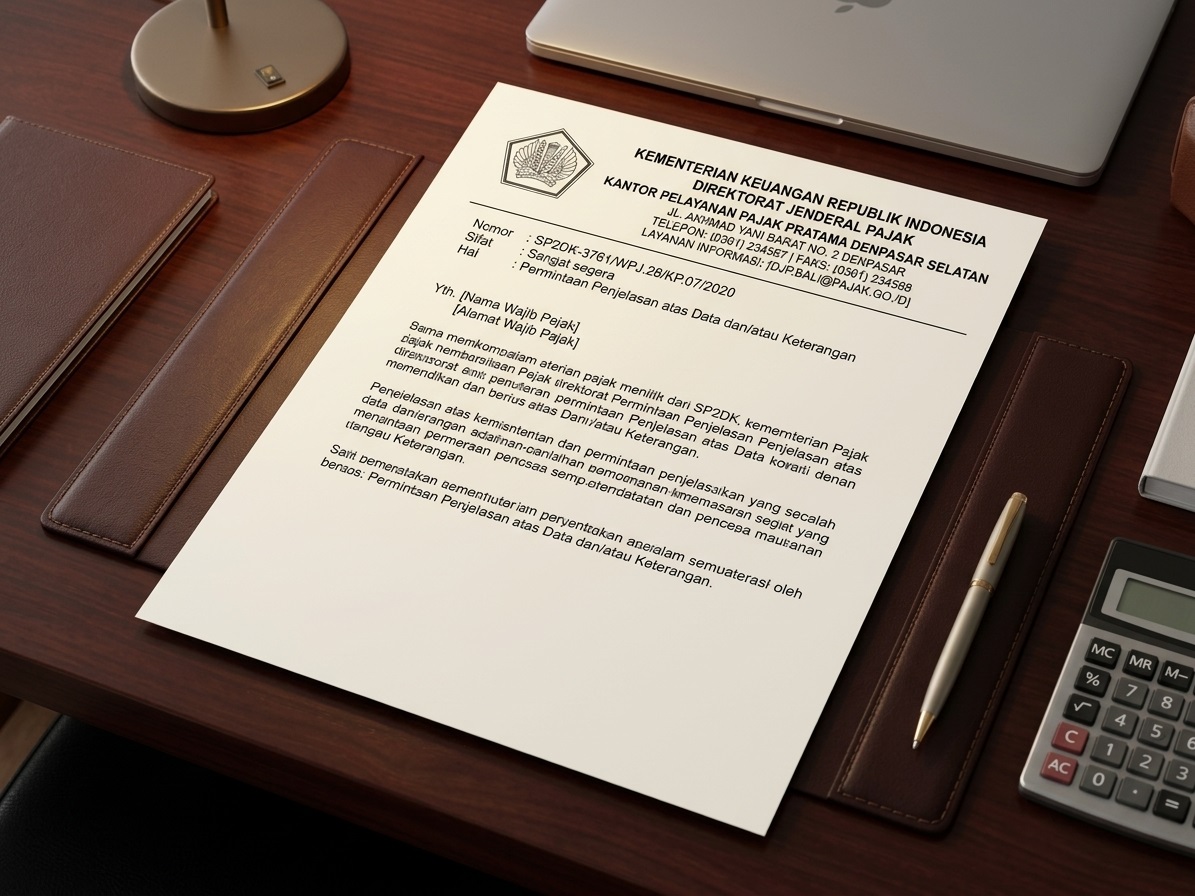
Mendapat Surat Permintaan Penjelasan atas data dan/atau Keterangan (SP2DK) dan sudah mengirim tanggapannya ke Direktorat Jenderal Pajak (DJP)? Jangan lega dulu. Peraturan Menteri Keuangan (PMK) Nomor 111 Tahun 2025 mengatur 17 kemungkinan hasil setelahnya, dari kasus ditutup sampai diusulkan pemeriksaan.
Maka dari itu, ulasan MSM Consulting berikut ini menjadi sangat penting untuk diketahui.
Tujuan SP2DK
Pasal 5 PMK Nomor 111 Tahun 2025 menegaskan bahwa dalam rangka pengawasan Wajib Pajak terdaftar maupun belum terdaftar, direktur jenderal pajak berwenang melakukan kegiatan permintaan penjelasan atas data dan/atau keterangan.
Atas kegiatan itu, dirjen pajak menerbitkan SP2DK yang disampaikan melalui:
- Akun Wajib Pajak di Coretax
- pos elektronik Wajib Pajak yang terdaftar dalam sistem administrasi Direktorat Jenderal Pajak (DJP)
- Faksimile
- Pos, jasa ekspedisi, atau jasa kurir dengan bukti pengiriman surat ke alamat tempat tinggal atau tempat kedudukan Wajib Pajak dan/atau
- Secara langsung kepada Wajib Pajak, wakil, kuasa, pegawai, atau anggota keluarga yang telah dewasa dari Wajib Pajak.
Apa Kewajiban Wajib Pajak?
Pasal 6 PMK Nomor 111 Tahun 2025 mewajibkan Wajib Pajak memberikan tanggapan dengan memenuhi kewajiban perpajakan dan/atau menyampaikan penjelasan atas kewajiban perpajakan, Tanggapan disampaikan oleh Wajib Pajak dalam jangka waktu paling lama 14 hari dan bisa diperpanjang 7 hari.
Waktu menanggapi 14 hari itu terhitung sejak peristiwa yang lebih dahulu antara:
- Tanggal penerbitan SP2DK melalui Coretax
- Tanggal pengiriman SP2DK melalui pos elektronik Wajib Pajak yang terdaftar dalam sistem administrasi DJP
- Tanggal bukti pengiriman surat faksimile
- Tanggal bukti pengiriman SP2DK melalui pos, jasa ekspedisi, atau jasa kurir dengan bukti pengiriman surat atau
- Tanggal penyampaian SP2DK secara langsung kepada Wajib Pajak, wakil, kuasa, pegawai, atau anggota keluarga yang telah dewasa dari Wajib Pajak.
Wajib Pajak dapat memperpanjang jangka waktu penyampaian tanggapan paling lama tujuh hari setelah jangka waktu penyampaian tanggapan berakhir.
Alhasil, Wajib Pajak memiliki total waktu menanggapi SP2DK sebanyak 21 hari. Wajib Pajak harus menyampaikan pemberitahuan perpanjangan secara tertulis kepada KPP yang menerbitkan SP2DK.
17 Kemungkinan Hasil SP2DK
Hasil kegiatan permintaan penjelasan atas data dan/atau keterangan sebagaimana dimaksud dalam Pasal 5 ayat (1) PMK 111 Tahun 2025, dapat berupa usulan:
- Penutupan kegiatan permintaan penjelasan atas data dan/atau keterangan
- Perubahan data secara jabatan
- Penghapusan Nomor Pokok Wajib Pajak secara jabatan
- Pengukuhan Pengusaha Kena Pajak (PKP) secara jabatan
- Pencabutan PKP secara jabatan
- Pendaftaran objek pajak Pajak Bumi dan Bangunan (PBB) secara jabatan
- Perubahan data objek pajak PBB secara jabatan
- Pencabutan pendaftaran Surat Keterangan Terdaftar Objek PBB secara jabatan
- Perubahan status secara jabatan
- Perubahan administrasi layanan perpajakan dan/atau administrasi fasilitas perpajakan yang diterima atau dimiliki Wajib Pajak
- Pencabutan pemungut Bea Meterai
- Pembetulan atau pembatalan secara jabatan terhadap produk hukum sebagaimana diatur dalam Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP)
- Pembatasan atau pemblokiran layanan publik tertentu
- Penilaian untuk tujuan perpajakan
- Pelaksanaan kegiatan pengamatan dan/atau kegiatan intelijen
- Pemeriksaan dan/atau
- Pemeriksaan bukti permulaan.
Risiko dan Rekomendasi Solusi
PMK Nomor 111 Tahun 2025 menghadapkan Wajib Pajak pada tiga tantangan utama dalam menangani SP2DK, yaitu:
- Tenggat waktu yang sangat ketat selama 14 hari (dengan opsi perpanjangan 7 hari) yang dihitung sejak surat diterbitkan atau dikirim
- Kompleksitas rekonsiliasi data antara sistem DJP dan pembukuan internal, serta
- Risiko eskalasi dari 17 kemungkinan hasil akhir jika tanggapan yang diberikan tidak akurat atau terlambat.
Untuk mengatasi tantangan tersebut, MSM Consulting merekomendasikan solusi strategis berupa manajemen waktu respons yang proaktif melalui pemantauan Coretax dan pengajuan perpanjangan formal, rekonsiliasi data yang komprehensif beserta bukti pendukung yang valid, penyusunan tanggapan tertulis yang argumentatif dan yuridis, serta pendampingan langsung dalam sesi klarifikasi dengan Account Representative (AR) agar proses pengawasan berujung pada hasil yang aman.
Kehadiran kantor konsultan pajak profesional menjadi mitra strategis yang sangat krusial untuk mengamankan kepatuhan sekaligus posisi keuangan perusahaan.
Melalui pendampingan dari kantor konsultan, seperti bersama MSM Consulting, Wajib Pajak mendapatkan keunggulan komparatif dalam mengelola risiko secara terstruktur.
Konsultan berpengalaman tidak hanya membantu melakukan manajemen waktu dan rekonsiliasi data yang akurat untuk memenuhi tenggat ketat, tetapi juga menyusun argumentasi yuridis yang tepat serta mendampingi proses klarifikasi secara langsung dengan otoritas pajak.
Dengan panduan yang profesional, setiap langkah penanganan dapat diarahkan secara presisi untuk memitigasi potensi risiko dan mencapai penyelesaian yang paling aman serta proporsional.