Kajian Pajak Internasional · November 2026
Mengapa sawit Indonesia bisa menghasilkan keuntungan di luar negeri, dan apa dampaknya terhadap pajak kita? Kajian ekonomi dan perpajakan berdasarkan data perdagangan, laporan perusahaan, serta penelitian OECD.
Ketika Kabut Asap Membuka Persoalan yang Lebih Besar
Kabut asap kembali menjadi persoalan antara Indonesia dan Singapura pada Oktober 2026. Kebakaran hutan dan lahan di Sumatra dan Kalimantan menyebabkan kualitas udara memburuk, bahkan hingga ke negara tetangga.
Namun, di tengah perdebatan mengenai siapa yang bertanggung jawab atas kabut asap, muncul pertanyaan lain yang tidak kalah penting.
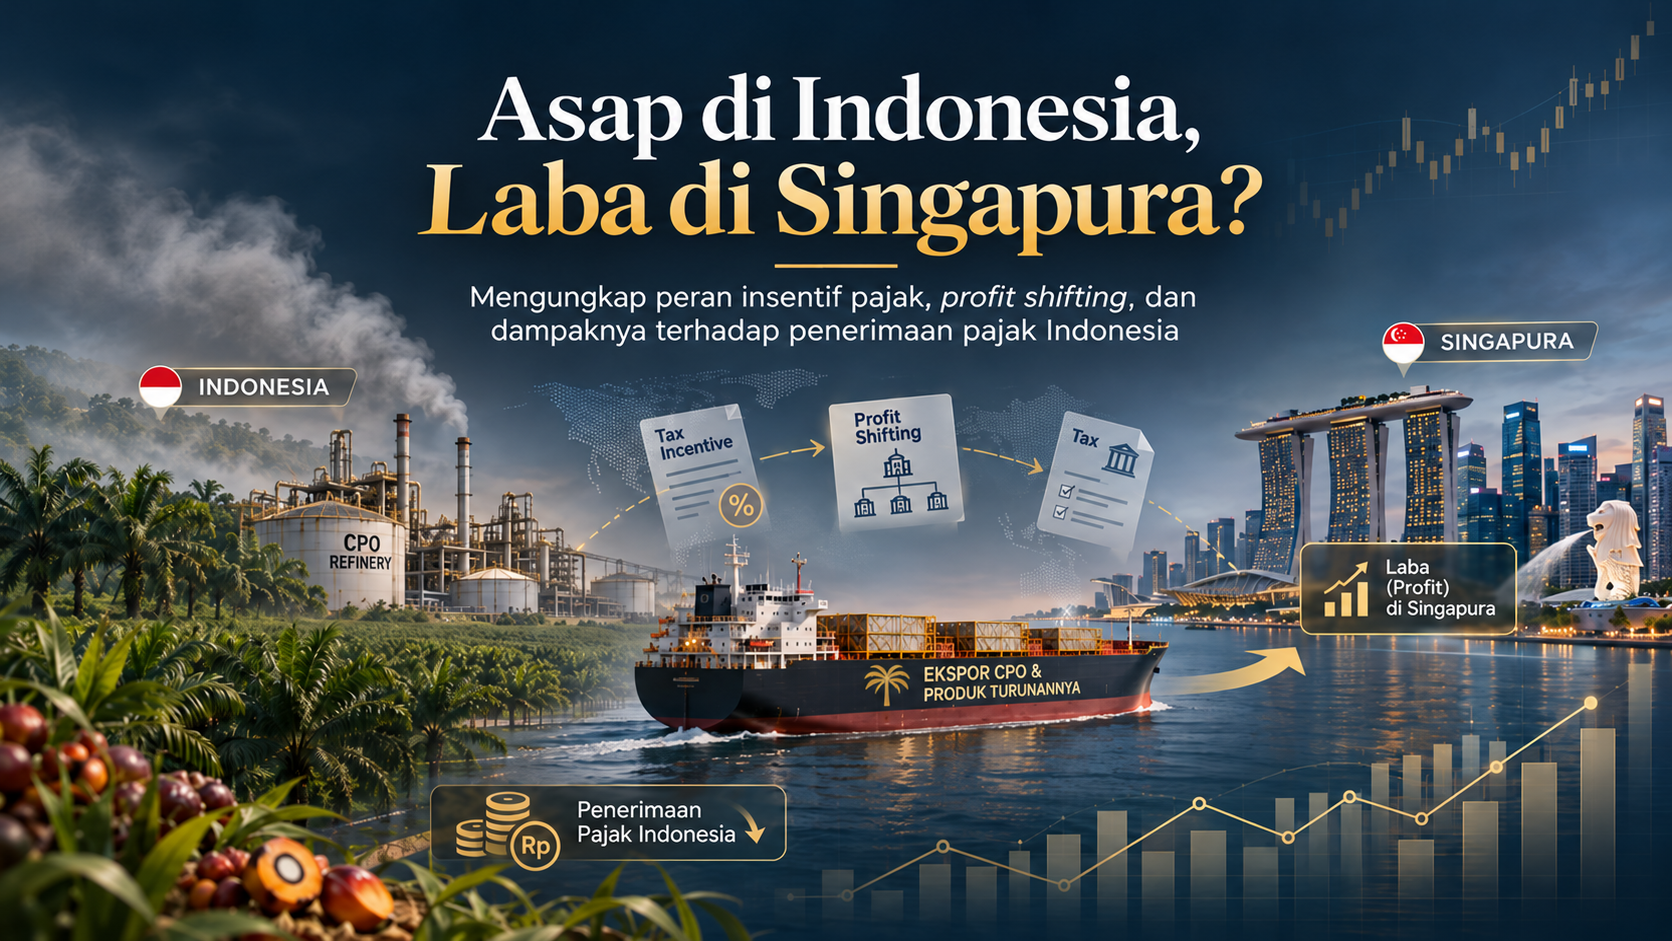
Bagaimana jika sumber daya alamnya berada di Indonesia, kegiatan produksinya dilakukan di Indonesia, tetapi sebagian keuntungan perdagangannya justru diperoleh perusahaan di Singapura?
Pertanyaan ini menjadi menarik karena sejumlah grup usaha besar yang memiliki perkebunan sawit di Indonesia juga mempunyai perusahaan induk atau perusahaan perdagangan di Singapura.
Pada 27 Oktober 2026, Indonesia dan Singapura bahkan menyepakati pembentukan satuan tugas bersama untuk menelusuri perusahaan yang berkaitan dengan kebakaran hutan, termasuk jaringan perusahaan serta informasi keuangannya.
Meski kerja sama itu berfokus pada persoalan lingkungan, perkembangannya membuka diskusi yang lebih luas mengenai struktur perusahaan lintas negara.
Apakah pembagian keuntungan antara perusahaan di Indonesia dan Singapura sudah mencerminkan kegiatan bisnis yang sebenarnya? Dan apakah Indonesia memperoleh penerimaan pajak yang sesuai dengan kegiatan ekonomi yang berlangsung di wilayahnya?
Untuk menjawabnya, kita perlu memahami bagaimana bisnis sawit internasional bekerja.
1. Sawit Ditanam di Indonesia, Mengapa Perdagangannya Melalui Singapura?
Bayangkan sebuah perusahaan memiliki perkebunan kelapa sawit di Kalimantan. Perusahaan tersebut membeli pupuk, menggaji pekerja, memanen buah sawit, mengolahnya menjadi minyak sawit, dan menanggung berbagai biaya produksi.
Namun, ketika produknya dijual ke luar negeri, transaksi penjualan dilakukan melalui perusahaan lain yang masih berada dalam satu grup usaha dan berkedudukan di Singapura. Perusahaan Singapura tersebut kemudian menjual produk kepada pembeli di India, China, atau Eropa.
Menariknya, barang tersebut tidak harus dikirim ke Singapura. Kapal dapat berangkat langsung dari Indonesia menuju negara pembeli. Dengan demikian, terdapat tiga pihak dalam satu rantai perdagangan:
Apakah ini ilegal?
Tidak. Struktur perdagangan seperti ini pada dasarnya diperbolehkan. Singapura merupakan pusat perdagangan internasional yang menawarkan akses pembiayaan, jaringan pembeli, tenaga ahli, pengelolaan risiko harga, serta fasilitas keuangan yang mendukung perdagangan komoditas. Perusahaan Singapura yang benar-benar menjalankan fungsi tersebut tentu berhak memperoleh keuntungan.
Masalah baru muncul apabila perusahaan Singapura memperoleh keuntungan sangat besar, sementara kegiatan yang dilakukannya sebenarnya relatif kecil dibandingkan perusahaan Indonesia. Di sinilah persoalan pengalihan keuntungan atau profit shifting mulai relevan.
2. Bagaimana Keuntungan Bisa Berpindah ke Singapura?
Untuk memahami persoalannya, kita gunakan contoh sederhana. Misalkan sebuah perusahaan sawit Indonesia memproduksi minyak sawit dengan biaya Rp12 juta per ton, menjualnya kepada perusahaan afiliasi di Singapura seharga Rp13 juta per ton, lalu perusahaan Singapura menjual produk yang sama kepada pembeli akhir seharga Rp15 juta per ton.
Apakah berarti telah terjadi penghindaran pajak? Belum tentu. Kita harus mengetahui apa yang dikerjakan perusahaan Singapura.
- mencari pembeli
- menyediakan pembiayaan
- menanggung risiko perubahan harga
- mengelola persediaan & kegiatan dagang lain
- hanya menerbitkan kontrak atau invoice
- tidak menjalankan fungsi ekonomi yang sebanding
- tidak menanggung risiko yang berarti
Intinya sederhana: keuntungan seharusnya dibagi sesuai pekerjaan, aset, dan risiko yang benar-benar ditanggung masing-masing perusahaan.
Arm’s-length principle (prinsip kewajaran dan kelaziman usaha): transaksi antarpihak yang memiliki hubungan istimewa seharusnya menggunakan harga dan ketentuan yang wajar, sebagaimana transaksi antara perusahaan yang independen.
Jadi, persoalannya bukan sekadar apakah perusahaan memiliki kantor di Singapura, melainkan apakah keuntungan yang diperoleh di sana sebanding dengan kontribusi ekonominya.
3. Apakah Praktik Pengalihan Keuntungan Ini Benar-Benar Pernah Terjadi?
Jawabannya: ya, terdapat kasus nyata dalam industri sawit Indonesia yang telah ditangani otoritas pajak. Laporan OECD berjudul Tax Transparency in Asia 2025 mengungkap sebuah kasus pemeriksaan pajak terhadap perusahaan sawit Indonesia yang menjual sebagian besar produknya melalui perusahaan afiliasi di luar negeri. Produknya tidak dikirim ke negara tempat afiliasi berada, melainkan langsung kepada pembeli akhir di berbagai negara.
Kasus ini penting karena menunjukkan bahwa pengalihan laba melalui perusahaan perdagangan afiliasi bukan sekadar kemungkinan teoritis.
4. Mengapa Singapura Begitu Menarik bagi Perusahaan Multinasional?
Salah satu alasannya adalah pajak. Tarif umum pajak penghasilan perusahaan di Indonesia adalah 22%, sedangkan Singapura 17%. Bahkan, Singapura memiliki fasilitas bernama Global Trader Programme, yang memungkinkan perusahaan perdagangan internasional tertentu memperoleh tarif pajak lebih rendah.
Perbedaan tarif dapat menciptakan insentif ekonomi untuk menempatkan sebagian kegiatan bisnis di Singapura. Namun, pajak bukan satu-satunya alasan. Singapura juga menawarkan kemudahan akses perbankan internasional, pembiayaan perdagangan, pengelolaan risiko harga komoditas, penyelesaian sengketa bisnis, dan jaringan perdagangan global.
Karena itu, tidak tepat apabila setiap perusahaan yang memilih Singapura langsung dianggap sedang menghindari pajak. Persoalan sesungguhnya adalah memastikan bahwa keuntungan yang diperoleh perusahaan Singapura sesuai dengan kegiatan yang benar-benar dilakukan di sana.
5. Apa yang Ditemukan dari Laporan Perusahaan Sawit Besar?
Penelitian ini juga menelaah laporan keuangan tiga grup agribisnis besar yang memiliki keterkaitan kuat dengan Singapura dan kegiatan perkebunan di Indonesia: Wilmar International, Golden Agri-Resources, dan First Resources. Hasilnya justru memberikan gambaran yang lebih berimbang.
Angka tersebut menunjukkan bahwa keberadaan perusahaan induk di Singapura tidak otomatis membuat seluruh grup membayar pajak dengan tarif rendah.
Namun, angka ini juga tidak membuktikan bahwa seluruh transaksi antarperusahaan dalam grup sudah wajar. Laporan keuangan gabungan menyatukan kegiatan banyak perusahaan di berbagai negara. Untuk mengetahui apakah keuntungan tertentu dipindahkan secara tidak wajar, pemeriksa pajak tetap harus melihat transaksi masing-masing perusahaan, harga jual, biaya, dan fungsi yang dilakukan.
Artinya, laporan keuangan publik cukup untuk menunjukkan adanya hubungan bisnis dan aktivitas lintas negara, tetapi belum cukup untuk memastikan terjadinya pengalihan laba.
6. Fakta Menarik: Sawit Tidak Harus Dikirim ke Singapura agar Labanya Tercatat di Sana
Data Badan Pusat Statistik menunjukkan bahwa pada 2025, Indonesia mengekspor sekitar 26,67 juta ton minyak sawit dan produk dalam cakupan statistik tersebut, dengan nilai sekitar US$29 miliar. Namun, ekspor yang secara fisik tercatat menuju Singapura hanya sekitar 63,9 ribu ton.
Apakah berarti Singapura tidak mempunyai peran besar dalam perdagangan sawit Indonesia? Tidak bisa disimpulkan demikian. Perusahaan perdagangan Singapura dapat membeli produk dari Indonesia, kemudian menjualnya kepada pembeli di negara ketiga tanpa harus mendatangkan barang itu ke Singapura.
Karena itu, untuk mengukur keuntungan yang benar-benar diperoleh perusahaan perdagangan Singapura, pemerintah tidak cukup hanya melihat data tujuan ekspor. Pemerintah perlu mengetahui:
- siapa pembeli dalam kontrak awal,
- berapa harga penjualannya,
- siapa pembeli akhir, dan
- siapa yang menanggung biaya serta risiko perdagangan.
Hal ini sangat penting agar pemeriksaan perpajakan tidak sekadar membandingkan dua harga yang sebenarnya tidak sebanding.
7. Berapa Pajak Indonesia yang Berpotensi Hilang?
Inilah salah satu pertanyaan paling penting. Sayangnya, hingga penelitian ini disusun, belum tersedia data publik yang cukup untuk menghitung secara pasti berapa laba industri sawit Indonesia yang telah dialihkan secara tidak wajar ke Singapura.
Namun, kita dapat membuat simulasi. Dengan nilai ekspor sawit 2025 sekitar US$29 miliar, diasumsikan sebagian nilai tersebut merupakan kelebihan keuntungan yang dicatat di luar negeri dan setelah pemeriksaan seharusnya menjadi laba kena pajak Indonesia.
Hasilnya memperlihatkan bahwa apabila terdapat pengalihan laba dalam jumlah besar, dampaknya terhadap penerimaan negara dapat mencapai triliunan rupiah.
Pengalihan laba industri sawit tidak dapat dijadikan satu-satunya penjelasan rendahnya tax ratio Indonesia. Persoalannya jauh lebih luas: kepatuhan pajak, kegiatan ekonomi yang belum masuk sistem perpajakan, hingga kemampuan mengawasi transaksi domestik dan internasional.
Meski begitu, potensi penerimaan beberapa triliun rupiah tetap bernilai besar dan layak diperjuangkan.
8. Pajak Minimum Global 15%: Apakah Persoalan Ini Sudah Selesai?
Sejak 2025, Indonesia, Singapura, dan Malaysia telah menerapkan ketentuan pajak minimum global untuk kelompok perusahaan multinasional besar yang memenuhi persyaratan. Aturan ini bertujuan agar grup perusahaan besar tidak dapat terus menikmati tingkat pajak yang sangat rendah tanpa adanya kemungkinan pajak tambahan.
Tetapi ada satu persoalan mendasar yang belum diselesaikan oleh aturan tersebut.
Apabila keuntungan yang secara wajar seharusnya dicatat di Indonesia justru dibukukan di Singapura, pengenaan pajak minimum 15% di Singapura tidak otomatis mengembalikan keuntungan tersebut ke Indonesia.
Dengan demikian, meskipun aturan pajak minimum global penting, Indonesia tetap harus memastikan bahwa harga transaksi dan pembagian keuntungan antarpihak yang berafiliasi telah sesuai dengan prinsip kewajaran.
9. Satu Persoalan Lain: Siapa Pemilik Sebenarnya dari Investasi Singapura?
Singapura tercatat sebagai sumber investasi asing terbesar ke Indonesia pada 2025, dengan nilai sekitar US$17,4 miliar. Namun, investasi yang tercatat berasal dari Singapura tidak selalu berarti modal tersebut benar-benar dimiliki warga negara atau investor akhir Singapura.
Sebuah perusahaan Indonesia dapat dimiliki perusahaan Singapura, sementara perusahaan Singapura tersebut dikendalikan oleh investor dari Indonesia atau negara lain. Dalam keadaan tertentu, modal dari suatu negara bahkan dapat keluar terlebih dahulu melalui perusahaan luar negeri lalu masuk kembali sebagai investasi asing. Praktik ini dikenal sebagai round-tripping.
Tanpa informasi tentang pemilik akhir perusahaan, kita tidak dapat menghitung berapa banyak investasi Singapura yang sebenarnya berasal dari modal Indonesia. Inilah alasan mengapa transparansi struktur kepemilikan perusahaan menjadi semakin penting, baik untuk perpajakan maupun pengawasan lingkungan.
10. Indonesia Menanggung Dampak Lingkungan, Bagaimana dengan Keuntungannya?
Ada satu dimensi yang membuat persoalan ini melampaui urusan pajak. Indonesia merupakan tempat berlangsungnya sebagian besar kegiatan produksi sawit. Perkebunan membutuhkan lahan, pekerja, infrastruktur, fasilitas pengolahan, dan sumber daya lainnya. Di sisi lain, Indonesia juga menghadapi berbagai risiko lingkungan yang berkaitan dengan tata kelola lahan, termasuk kebakaran hutan dan gambut.
Tentu angka kerugian itu tidak dapat seluruhnya dibebankan kepada industri sawit. Kebakaran dapat terjadi di berbagai jenis lahan dengan penyebab dan penanggung jawab yang berbeda. Namun, data tersebut mengingatkan kita bahwa kegiatan ekonomi tidak hanya menghasilkan keuntungan, tetapi juga dapat menimbulkan biaya yang ditanggung masyarakat.
Apakah negara tempat kegiatan produksi berlangsung telah memperoleh bagian keuntungan ekonomi dan penerimaan pajak yang mencerminkan kontribusinya secara wajar?
Pertanyaan tersebut bukan berarti Indonesia berhak memajaki semua keuntungan yang diperoleh perusahaan Singapura. Jika perusahaan Singapura benar-benar menciptakan nilai melalui kegiatan perdagangan, pembiayaan, dan pengelolaan risiko, keuntungan tersebut memang dapat menjadi haknya. Yang perlu dipastikan adalah tidak ada keuntungan yang secara ekonomi seharusnya menjadi milik perusahaan Indonesia justru dialokasikan secara tidak wajar ke luar negeri.
11. Apa yang Seharusnya Dilakukan Pemerintah Indonesia?
Persoalan pengalihan keuntungan tidak selalu dapat diselesaikan hanya dengan membuat aturan atau menaikkan tarif pajak. Indonesia sebenarnya sudah memiliki ketentuan mengenai kewajaran transaksi afiliasi, termasuk melalui PMK 172 Tahun 2023. Tantangan utamanya adalah bagaimana aturan tersebut diterapkan secara efektif. Ada beberapa langkah yang layak diprioritaskan:
Kebijakan yang efektif bukan berarti memaksa seluruh perusahaan menutup kantor Singapuranya. Tujuan yang lebih penting adalah memastikan setiap negara memperoleh hak pemajakan yang sesuai dengan kegiatan ekonomi yang berlangsung di wilayahnya.
12. Jadi, Apakah Asapnya di Indonesia dan Labanya di Singapura?
Berdasarkan berbagai data dan temuan penelitian, jawabannya tidak sesederhana ya atau tidak. Ada tiga kesimpulan penting.
Penutup: Memastikan Indonesia Mendapatkan Haknya
Indonesia merupakan salah satu pemain terbesar dalam industri kelapa sawit dunia. Jutaan hektare perkebunan, ribuan fasilitas usaha, serta begitu banyak pekerja berada dalam rantai produksi dan pengolahan komoditas ini. Karena itu, wajar apabila masyarakat ingin mengetahui apakah keuntungan ekonomi yang dihasilkan telah dibagi secara adil.
Tetapi keadilan pajak tidak berarti semua keuntungan harus dikenai pajak di Indonesia. Perdagangan internasional memang melibatkan berbagai negara dengan fungsi ekonomi yang berbeda-beda.
Prinsip yang perlu dijaga adalah bahwa perusahaan yang benar-benar menciptakan nilai ekonomi berhak memperoleh keuntungan sesuai kontribusinya, dan negara tempat keuntungan itu seharusnya dikenai pajak tidak kehilangan hak pemajakannya.
Itulah persoalan yang seharusnya menjadi pusat perhatian di balik perdebatan mengenai kabut asap dan hubungan bisnis Indonesia–Singapura.
- OECD — Tax Transparency in Asia 2025: kasus pemeriksaan transfer pricing perusahaan sawit Indonesia.
- Badan Pusat Statistik — Ekspor Minyak Sawit Menurut Negara Tujuan: volume dan nilai ekspor tahun 2025.
- Wilmar International — Laporan Keuangan 2025.
- Golden Agri-Resources — Laporan Keuangan 2025.
- First Resources — Laporan Keuangan 2025.
- Enterprise Singapore — Global Trader Programme.
- Kementerian Keuangan — PMK 136 Tahun 2024 tentang Pajak Minimum Global.
- World Bank — The Cost of Fire in Indonesia.
- DJP — PMK 172 Tahun 2023 tentang Prinsip Kewajaran dan Kelaziman Usaha.
- Channel News Asia — Kerja Sama Indonesia–Singapura Menangani Kabut Asap, 27 Oktober 2026.
Catatan metodologis: Artikel ini merupakan penyederhanaan hasil kajian, bukan hasil pemeriksaan pajak terhadap perusahaan-perusahaan yang disebutkan. Simulasi fiskal merupakan ilustrasi berbasis asumsi, bukan jumlah kerugian penerimaan negara yang telah terbukti.